
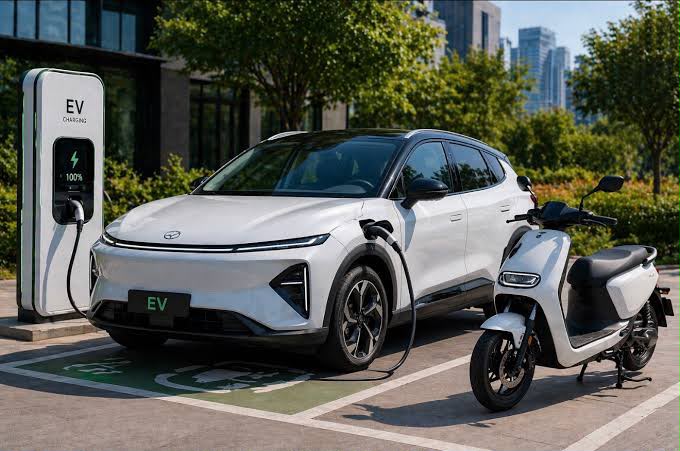
KORELASI.CO – Kendaraan listrik selama ini dikenal memiliki sejumlah insentif fiskal yang dapat mengurangi beban biaya kepemilikan. Salah satunya berkaitan dengan Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB).
Namun, memasuki 2026, konsumen perlu lebih cermat karena pembebasan pajak kendaraan listrik tidak lagi dapat dipahami sebagai ketentuan otomatis yang berlaku seragam di seluruh Indonesia.
Perubahan tersebut mengacu pada Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2026 tentang dasar pengenaan PKB, BBNKB, dan Pajak Alat Berat. Regulasi tersebut mulai berlaku pada 1 April 2026.
Dalam ketentuan baru, kendaraan listrik berbasis baterai tetap berada dalam sistem perpajakan daerah. Pemerintah daerah kemudian dapat memberikan pembebasan atau pengurangan pajak sesuai kebijakan yang ditetapkan di wilayah masing-masing.
Aturan Pajak Bisa Berbeda di Setiap Daerah
Perbedaan kebijakan menjadi hal penting yang perlu diperhatikan calon pembeli kendaraan listrik. PKB dan BBNKB merupakan bagian dari pajak daerah sehingga penerapan insentif dapat berbeda antara satu provinsi dan provinsi lainnya.
Di DKI Jakarta, misalnya, pemerintah daerah masih memberikan pembebasan pokok PKB dan/atau BBNKB bagi kendaraan listrik berbasis baterai melalui Keputusan Gubernur Nomor 446 Tahun 2026. Kebijakan tersebut berlaku sejak 1 April 2026.
Artinya, perubahan aturan nasional tidak secara otomatis membuat seluruh pemilik kendaraan listrik di setiap wilayah harus membayar PKB dan BBNKB. Besaran kewajiban pajak tetap bergantung pada kebijakan pemerintah daerah tempat kendaraan tersebut didaftarkan.
Karena itu, konsumen sebaiknya tidak hanya mengandalkan informasi dari promosi penjualan atau anggapan umum mengenai kendaraan listrik yang bebas pajak. Informasi tersebut perlu dicocokkan dengan ketentuan pemerintah daerah terbaru.
Bedakan Pajak Daerah dan Pajak Pusat
Konsumen juga perlu memahami bahwa PKB dan BBNKB berbeda dengan pajak yang menjadi kewenangan pemerintah pusat.
PKB berkaitan dengan kepemilikan atau penguasaan kendaraan, sedangkan BBNKB dikenakan dalam proses penyerahan hak milik kendaraan. Di sisi lain, pemerintah pusat memiliki kebijakan tersendiri mengenai Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM).
Pada 2025, pemerintah menerbitkan PMK Nomor 12 Tahun 2025 yang mengatur fasilitas PPN untuk kendaraan listrik berbasis baterai tertentu serta ketentuan terkait PPnBM.
Perbedaan jenis pajak tersebut membuat istilah “mobil listrik bebas pajak” perlu digunakan secara hati-hati. Konsumen perlu mengetahui jenis pajak yang mendapatkan insentif, besaran pengurangannya, serta periode berlakunya.
Konsumen Perlu Menghitung Biaya Kepemilikan
Perubahan kebijakan pajak membuat calon pembeli kendaraan listrik perlu memperhitungkan seluruh biaya kepemilikan, bukan hanya harga pembelian.
Beberapa komponen yang perlu diperhatikan antara lain PKB, BBNKB, biaya administrasi, pengisian daya, perawatan, asuransi, hingga potensi nilai jual kembali kendaraan.
Konsumen juga disarankan meminta informasi terbaru mengenai insentif dari dealer dan membandingkannya dengan informasi resmi pemerintah daerah. Langkah tersebut penting karena kebijakan fiskal dapat berubah sesuai regulasi yang berlaku.
Dengan demikian, perubahan aturan pada 2026 tidak berarti kendaraan listrik kehilangan seluruh fasilitas fiskalnya. Pembebasan atau pengurangan pajak masih dapat diberikan pemerintah daerah, tetapi penerapannya perlu dilihat berdasarkan wilayah dan ketentuan yang berlaku.
Bagi konsumen, memahami aturan pajak sejak awal menjadi bagian penting dalam menghitung biaya kepemilikan kendaraan listrik secara realistis.
Dengan begitu, keputusan pembelian tidak hanya didasarkan pada anggapan bahwa mobil listrik bebas pajak, tetapi pada keseluruhan biaya yang harus ditanggung selama kendaraan digunakan. (Red)