
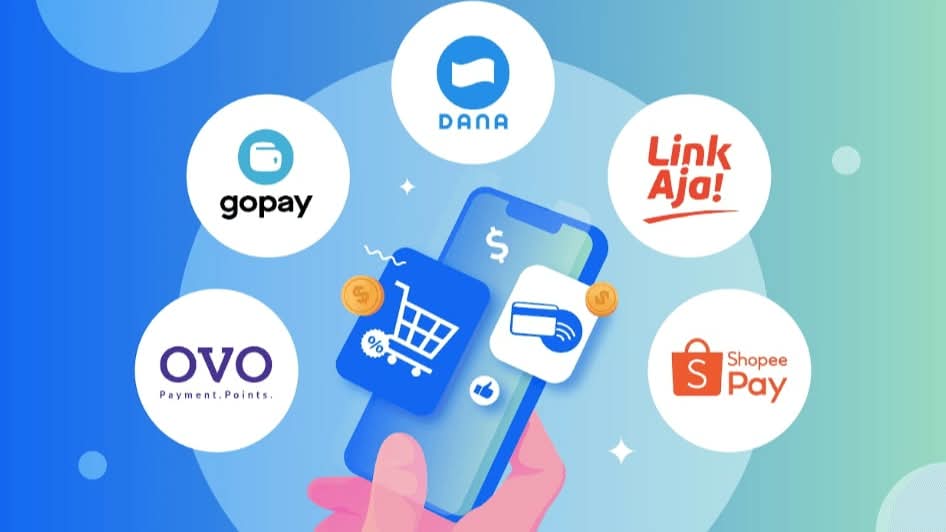
KORELASI.CO- Pilihan layanan keuangan digital kini semakin beragam. Selain rekening bank digital seperti Bank Jago dan blu by BCA Digital, masyarakat juga dapat menggunakan dompet digital seperti GoPay, OVO, DANA, dan ShopeePay untuk berbagai transaksi sehari-hari.
Keduanya sama-sama menawarkan kemudahan transaksi melalui aplikasi. Namun, bank digital dan dompet digital memiliki fungsi, karakteristik, serta layanan yang berbeda. Karena itu, pilihan sebaiknya disesuaikan dengan kebutuhan dan pola penggunaan masing-masing.
Perbedaan Bank Digital dan Dompet Digital
Bank digital pada dasarnya merupakan bank yang menyediakan layanan perbankan melalui platform digital. Layanan tersebut dapat mencakup penyimpanan dana, transfer, pembayaran, hingga berbagai produk perbankan lainnya.
Sementara itu, dompet digital merupakan layanan uang elektronik yang lebih banyak digunakan untuk transaksi sehari-hari. Pengguna dapat memanfaatkannya untuk pembayaran di merchant maupun berbagai layanan yang terintegrasi dengan platform tersebut.
Dalam bahan sumber, bank digital disebut memiliki status sebagai bank dan berada dalam pengawasan Otoritas Jasa Keuangan (OJK), sedangkan dompet digital memiliki karakteristik sebagai layanan uang elektronik.
Meski demikian, ketentuan mengenai pengawasan, perlindungan dana, dan jaminan Lembaga Penjamin Simpanan (LPS) perlu disesuaikan dengan ketentuan regulator dan masing-masing penyelenggara.
Kelebihan Bank Digital
Salah satu pertimbangan ketika memilih bank digital adalah kelengkapan layanan perbankan yang tersedia.
Bank digital dapat digunakan untuk menyimpan dana, melakukan transfer, serta memenuhi kebutuhan administrasi yang membutuhkan rekening bank. Dalam bahan sumber juga disebutkan adanya fitur seperti rekening koran dan produk perbankan lainnya pada sejumlah bank digital.
Bank digital juga dapat menjadi pilihan bagi pengguna yang ingin memisahkan dana berdasarkan kebutuhan, misalnya untuk tabungan atau dana darurat.
Namun, besaran bunga tabungan, biaya administrasi, biaya transfer, serta fitur yang tersedia dapat berbeda pada setiap bank. Karena itu, pengguna perlu memeriksa ketentuan masing-masing bank sebelum membuka rekening.
Mengapa Dompet Digital Banyak Digunakan?
Dompet digital menawarkan kemudahan untuk transaksi sehari-hari. Layanan ini umumnya terintegrasi dengan berbagai merchant dan platform digital sehingga pembayaran dapat dilakukan melalui aplikasi.
Promo, cashback, dan program loyalitas juga menjadi salah satu daya tarik dompet digital. Namun, pengguna sebaiknya tetap mempertimbangkan kebutuhan sebelum menggunakan promo agar tidak terdorong melakukan pembelian yang sebenarnya tidak diperlukan.
Selain itu, ketersediaan merchant yang menerima pembayaran menggunakan dompet digital dapat membuat layanan tersebut praktis untuk transaksi dengan nominal tertentu.
Perhatikan Biaya Sebelum Memilih
Biaya merupakan salah satu aspek yang perlu diperhatikan ketika menggunakan layanan keuangan digital.
Biaya transfer, top up, tarik tunai, maupun transaksi lainnya dapat berbeda-beda tergantung penyedia layanan dan jenis transaksi. Dalam bahan sumber disebutkan bahwa transfer antarbank pada bank digital dapat dikenakan biaya tertentu, sementara beberapa transaksi dalam ekosistem dompet digital dapat dilakukan tanpa biaya.
Besaran biaya tersebut tidak dapat disamaratakan karena kebijakan setiap penyedia layanan dapat berubah. Oleh sebab itu, pengguna sebaiknya memeriksa daftar biaya terbaru pada aplikasi atau situs resmi penyedia layanan sebelum melakukan transaksi.
Pilih Sesuai Kebutuhan
Tidak ada satu layanan yang otomatis paling cocok untuk semua orang. Pilihan antara bank digital dan dompet digital bergantung pada kebutuhan penggunaan.
Bank digital dapat dipertimbangkan jika seseorang membutuhkan rekening untuk menyimpan dana dan keperluan perbankan. Sementara itu, dompet digital dapat lebih praktis bagi pengguna yang sering melakukan pembayaran melalui merchant atau layanan digital.
Menggunakan keduanya secara bersamaan juga dapat menjadi pilihan. Misalnya, rekening bank digunakan untuk menyimpan dan mengelola dana, sedangkan dompet digital digunakan untuk transaksi harian.
Dengan cara tersebut, pengguna dapat memisahkan fungsi penyimpanan dana dan pembayaran sesuai kebutuhan.
Keamanan Tetap Menjadi Pertimbangan
Keamanan merupakan aspek penting ketika menggunakan layanan keuangan digital, baik bank digital maupun dompet digital.
Pengguna sebaiknya mengaktifkan fitur keamanan yang tersedia, seperti PIN transaksi, autentikasi tambahan, dan notifikasi transaksi. Pengguna juga perlu menjaga kerahasiaan PIN, kata sandi, serta kode verifikasi dan tidak memberikannya kepada pihak lain.
Jika terjadi kendala atau transaksi yang tidak dikenali, pengguna sebaiknya segera menghubungi layanan resmi penyedia layanan untuk mendapatkan penanganan.
Bank Digital atau Dompet Digital?
Pada akhirnya, bank digital dan dompet digital memiliki fungsi yang berbeda sehingga keduanya tidak selalu harus dipertentangkan.
Bank digital dapat digunakan untuk kebutuhan perbankan dan pengelolaan dana, sedangkan dompet digital dapat menjadi pilihan praktis untuk transaksi sehari-hari. Sebelum memilih, pertimbangkan kebutuhan, biaya, fitur, keamanan, serta ketentuan layanan yang berlaku.
Dengan memahami perbedaan tersebut, pengguna dapat menentukan layanan keuangan digital yang paling sesuai dengan kebiasaan dan kebutuhan finansialnya.(Red)