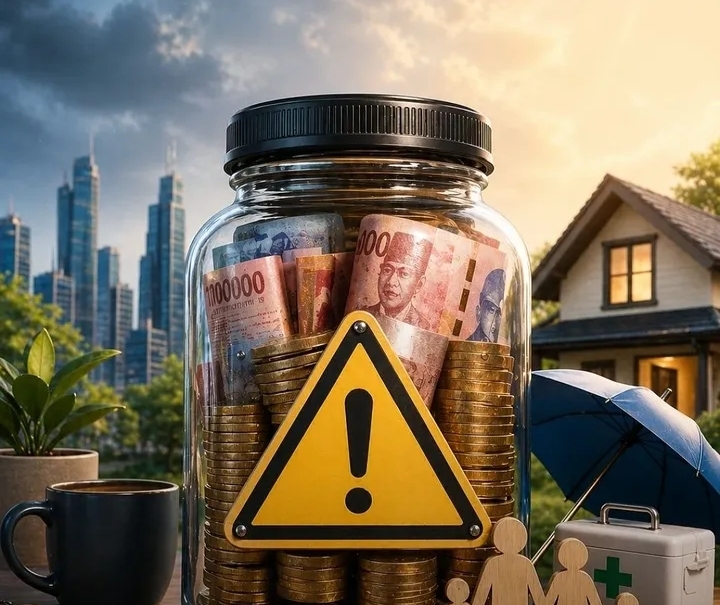
KORELASI.CO-Dana darurat adalah cadangan uang yang digunakan untuk menghadapi kebutuhan mendesak tanpa mengganggu tabungan, investasi, maupun rencana keuangan lainnya. Besaran dana darurat ideal berbeda untuk setiap orang karena dipengaruhi kondisi keuangan, jumlah tanggungan, dan kestabilan penghasilan.
Secara umum, orang lajang disarankan memiliki dana darurat sebesar 3–6 kali pengeluaran bulanan. Sementara itu, pasangan menikah membutuhkan sekitar 6–9 kali pengeluaran bulanan, sedangkan keluarga yang sudah memiliki anak idealnya menyiapkan 9–12 kali pengeluaran bulanan.
Namun, angka tersebut bukan aturan mutlak. Sumber penghasilan, jumlah anggota keluarga, cicilan, kondisi pekerjaan, hingga risiko pengeluaran tidak terduga perlu dipertimbangkan sebelum menentukan target.
Mengapa Dana Darurat Penting?
Kondisi ekonomi dan kebutuhan rumah tangga dapat berubah sewaktu-waktu. Kehilangan pekerjaan, penurunan pendapatan, kenaikan biaya hidup, maupun kebutuhan kesehatan dapat muncul tanpa perencanaan.
Karena itu, dana darurat berfungsi sebagai jaring pengaman keuangan ketika menghadapi situasi yang tidak terduga.
Beberapa kondisi yang dapat membutuhkan dana darurat antara lain:
Kehilangan pekerjaan atau penurunan pendapatan.
Biaya kesehatan yang tidak terduga.
Kendaraan mengalami kerusakan.
Perangkat elektronik penting rusak.
Rumah membutuhkan perbaikan mendadak.
Kebutuhan keluarga yang bersifat mendesak.
Tanpa dana darurat, seseorang mungkin harus menggunakan kartu kredit, mengambil pinjaman, atau mencairkan investasi. Langkah tersebut dapat mengganggu rencana keuangan karena menambah kewajiban atau mengurangi aset yang seharusnya digunakan untuk tujuan jangka panjang.
Sebaliknya, dana darurat memberikan ruang finansial untuk menghadapi masalah tanpa harus langsung mengambil utang.
Berapa Dana Darurat yang Ideal?
Tidak ada satu nominal yang berlaku untuk semua orang. Namun, terdapat panduan berdasarkan status keluarga yang dapat digunakan sebagai titik awal.
1. Dana Darurat untuk Lajang
Orang yang masih lajang dan belum memiliki tanggungan keluarga umumnya dapat menargetkan dana darurat sebesar 3–6 kali pengeluaran bulanan.
Sebagai contoh, jika pengeluaran rutin mencapai Rp5 juta per bulan, perhitungannya adalah:
Rp5 juta × 3 bulan = Rp15 juta
hingga
Rp5 juta × 6 bulan = Rp30 juta
Dengan demikian, target dana darurat berada di kisaran Rp15 juta hingga Rp30 juta.
2. Dana Darurat untuk Pasangan Menikah
Pasangan yang sudah menikah biasanya memiliki kebutuhan rumah tangga lebih besar. Karena itu, target dana darurat dapat ditingkatkan menjadi 6–9 kali pengeluaran bulanan.
Jika total pengeluaran rumah tangga mencapai Rp8 juta per bulan, kebutuhan dana daruratnya menjadi:
Rp8 juta × 6 bulan = Rp48 juta
hingga
Rp8 juta × 9 bulan = Rp72 juta
Jadi, pasangan tersebut dapat menargetkan dana darurat sekitar Rp48 juta sampai Rp72 juta.
3. Dana Darurat untuk Keluarga dengan Anak
Keluarga yang sudah memiliki anak umumnya menghadapi lebih banyak tanggungan. Biaya pendidikan, kesehatan, kebutuhan sehari-hari, dan kebutuhan anak lainnya membuat cadangan dana perlu lebih besar.
Target yang umum digunakan adalah 9–12 kali pengeluaran bulanan.
Misalnya, total pengeluaran keluarga mencapai Rp10 juta per bulan. Maka kebutuhan dana daruratnya adalah:
Rp10 juta × 9 bulan = Rp90 juta
hingga
Rp10 juta × 12 bulan = Rp120 juta
Artinya, keluarga tersebut idealnya memiliki dana darurat sekitar Rp90 juta hingga Rp120 juta.
Cara Menghitung Dana Darurat
Setelah menentukan jumlah bulan yang sesuai dengan kondisi keluarga, langkah berikutnya adalah menghitung pengeluaran bulanan.
Jangan hanya memasukkan satu atau dua kebutuhan utama. Catat seluruh pengeluaran rutin yang tetap harus dibayar apabila terjadi kondisi darurat.
Sebagai contoh, sebuah keluarga memiliki pengeluaran bulanan berikut:
Pengeluaran
Nominal
Cicilan/kontrak rumah
Rp3.500.000
Listrik, air, dan internet
Rp700.000
Cicilan dan kewajiban lain
Rp1.500.000
Belanja kebutuhan pokok
Rp2.000.000
Transportasi
Rp1.000.000
Asuransi kesehatan
Rp800.000
Hiburan
Rp500.000
Total
Rp10.000.000
Jika keluarga tersebut menggunakan target enam bulan, maka perhitungannya:
Rp10.000.000 × 6 bulan = Rp60.000.000
Dengan demikian, target dana daruratnya adalah Rp60 juta.
Namun, jika keluarga tersebut memiliki anak atau sumber penghasilan yang tidak stabil, target dana darurat dapat dinaikkan menjadi 9–12 bulan pengeluaran.
Cara Mengumpulkan Dana Darurat
Target dana darurat yang besar dapat terasa sulit dicapai. Meski demikian, target tersebut dapat dibangun secara bertahap dengan strategi yang konsisten.
1. Tentukan Target dan Tenggat Waktu
Pertama, tentukan jumlah dana yang ingin dikumpulkan dan kapan target tersebut harus tercapai.
Sebagai contoh, seseorang ingin memiliki dana darurat Rp30 juta dalam tiga tahun. Dengan perhitungan sederhana, kebutuhan setoran rata-rata sekitar Rp834 ribu per bulan.
Target yang jelas membuat proses menabung lebih terarah.
2. Gunakan Rekening Khusus
Pisahkan dana darurat dari rekening untuk kebutuhan sehari-hari. Cara ini membantu menjaga uang tetap tersedia ketika keadaan mendesak.
Selain itu, rekening terpisah dapat mengurangi keinginan menggunakan dana tersebut untuk belanja yang tidak mendesak.
3. Kurangi Pengeluaran yang Tidak Prioritas
Evaluasi kembali pengeluaran bulanan. Beberapa pos yang tidak terlalu penting dapat dikurangi dan dialihkan ke dana darurat.
Contohnya meliputi:
Makan di luar terlalu sering.
Langganan aplikasi yang jarang digunakan.
Belanja impulsif.
Pengeluaran hiburan yang berlebihan.
Dengan demikian, uang yang sebelumnya digunakan untuk kebutuhan sekunder dapat mempercepat pencapaian target.
4. Sisihkan Bonus dan Pendapatan Tambahan
Bonus, THR, insentif, atau penghasilan dari pekerjaan sampingan dapat dimanfaatkan untuk memperbesar dana darurat.
Tidak harus seluruhnya disimpan. Namun, mengalokasikan sebagian besar pendapatan tambahan dapat membuat target tercapai lebih cepat tanpa mengurangi pendapatan rutin untuk kebutuhan utama.
5. Evaluasi Secara Berkala
Periksa perkembangan dana darurat secara rutin. Evaluasi dapat dilakukan setiap bulan untuk mengetahui apakah jumlah tabungan sudah sesuai dengan target.
Selain itu, target dana darurat juga perlu diperbarui apabila pengeluaran, pendapatan, jumlah tanggungan, atau kondisi pekerjaan berubah.
Dana Darurat Tidak Selalu Cukup
Dana darurat merupakan salah satu fondasi penting dalam perencanaan keuangan. Namun, dana tersebut tidak selalu mampu menanggung seluruh risiko finansial.
Salah satu contohnya adalah biaya kesehatan. Penyakit serius, tindakan medis, atau rawat inap dapat membutuhkan biaya besar dan berpotensi menghabiskan dana darurat dalam waktu singkat.
Karena itu, dana darurat sebaiknya tidak menjadi satu-satunya perlindungan keuangan. Asuransi kesehatan dapat digunakan sebagai pelengkap untuk menghadapi risiko biaya medis yang nilainya sulit diprediksi.
Dengan kombinasi dana darurat dan perlindungan kesehatan yang sesuai, kondisi keuangan dapat lebih siap menghadapi berbagai risiko.
Kesimpulan
Dana darurat ideal bergantung pada kondisi masing-masing orang. Sebagai acuan, lajang dapat menargetkan 3–6 kali pengeluaran bulanan, pasangan menikah 6–9 kali, sedangkan keluarga dengan anak 9–12 kali pengeluaran bulanan.
Namun, jumlah tersebut perlu disesuaikan dengan kestabilan penghasilan, jumlah tanggungan, cicilan, serta risiko keuangan yang dihadapi. Karena itu, langkah terbaik adalah menghitung pengeluaran rutin terlebih dahulu, menentukan target, kemudian mengumpulkannya secara konsisten.
Dana darurat bukan sekadar tabungan. Cadangan tersebut merupakan bagian penting dari perencanaan keuangan agar kebutuhan mendesak tidak langsung mengganggu tujuan finansial jangka panjang.
KORELASI.CO – Cara daftar BRImo kini semakin mudah karena PT Bank Rakyat Indonesia (Persero) Tbk menyediakan layanan registrasi sekaligus pembukaan rekening secara online melalui aplikasi BRImo. Dengan layanan ini, masyarakat…
Korelasi.co- Membeli rumah merupakan impian banyak orang. Selain menjadi tempat tinggal, rumah juga menjadi salah satu aset bernilai yang dapat memberikan manfaat jangka panjang. Namun, kenaikan harga tanah dan bangunan…
Korelasi.co- Investasi menjadi salah satu cara yang banyak dipilih untuk membangun kondisi keuangan yang lebih stabil di masa depan. Di antara berbagai instrumen investasi yang tersedia, saham termasuk yang paling…