


KORELASI.CO-Perencanaan keuangan pribadi menjadi salah satu fondasi penting untuk membantu seseorang mengelola kondisi finansial secara lebih terarah.
Pengelolaan keuangan bukan hanya tentang mencatat pemasukan dan pengeluaran, tetapi juga berkaitan dengan kesiapan menghadapi kebutuhan jangka panjang dan berbagai risiko yang dapat muncul sewaktu-waktu.
Ketika kondisi keuangan tertata, seseorang memiliki gambaran yang lebih jelas mengenai kemampuan finansialnya. Hal tersebut dapat membantu dalam menentukan prioritas, mencapai tujuan keuangan, sekaligus mempersiapkan kebutuhan di masa depan.
Mengapa Perencanaan Keuangan Penting?
Perencanaan keuangan diperlukan agar seseorang memiliki strategi dalam menghadapi berbagai kondisi finansial. Keuangan yang tertata dapat membantu menghadapi keadaan darurat, seperti kehilangan pekerjaan atau munculnya kebutuhan akibat kondisi yang tidak terduga.
Rencana keuangan juga diperlukan untuk mencapai sejumlah tujuan jangka panjang. Kepemilikan rumah, pembiayaan pendidikan anak, hingga persiapan masa pensiun membutuhkan komitmen menabung dan strategi yang disusun secara berkelanjutan.
Perlindungan terhadap keluarga juga menjadi bagian penting dari perencanaan finansial. Risiko seperti kehilangan sumber nafkah utama maupun musibah dapat memberikan tekanan terhadap kondisi keuangan keluarga apabila tidak dipersiapkan sebelumnya.
Di sisi lain, keputusan investasi yang dilakukan secara terencana dapat menjadi bagian dari strategi membangun aset produktif dan sumber penghasilan tambahan. Contohnya antara lain properti yang disewakan atau investasi saham.
Empat Pilar Pengelolaan Keuangan
Rencana keuangan yang terstruktur dapat dimulai dengan memahami empat unsur utama, yakni pemasukan, pengeluaran, aset, dan kewajiban atau utang.
Pemasukan menunjukkan sumber dana yang dimiliki, sedangkan pengeluaran menggambarkan bagaimana dana tersebut digunakan. Sementara itu, aset dan kewajiban memberikan gambaran mengenai kondisi kekayaan serta tanggungan finansial seseorang.
Memahami keempat unsur tersebut dapat menjadi dasar sebelum menentukan strategi keuangan berikutnya.
Tahapan Menyusun Perencanaan Keuangan
Menetapkan Tujuan Finansial
Langkah pertama adalah menentukan tujuan keuangan secara konkret. Target dapat berupa rencana membeli rumah dalam jangka waktu tertentu atau menyiapkan dana pendidikan anak dalam beberapa tahun.
Tujuan tersebut sebaiknya disertai perkiraan dana yang dibutuhkan sehingga rencana yang dibuat memiliki arah yang lebih jelas.
Memetakan Arus Kas
Selanjutnya, catat seluruh pemasukan dan pengeluaran. Langkah ini membantu mengetahui ke mana uang digunakan sekaligus mengidentifikasi pengeluaran yang masih dapat dikurangi.
Beberapa pengeluaran, seperti kebiasaan makan di luar atau anggaran hiburan, dapat dievaluasi kembali apabila tidak menjadi prioritas.
Menyusun Strategi Keuangan
Setelah mengetahui kondisi arus kas, langkah berikutnya adalah menyusun strategi yang dapat diterapkan secara rutin. Salah satunya dengan menyisihkan sejumlah dana setiap bulan sesuai kemampuan.
Dana yang tersedia juga dapat ditempatkan pada instrumen investasi, seperti reksa dana, sesuai dengan strategi yang telah direncanakan. Selain itu, dana cadangan perlu dipersiapkan untuk menghadapi kebutuhan yang muncul di luar rencana.
Strategi tersebut kemudian perlu ditinjau secara berkala agar tetap sesuai dengan tujuan dan kondisi keuangan.
Melakukan Evaluasi Secara Konsisten
Perencanaan keuangan bukan sesuatu yang cukup dibuat sekali. Perkembangannya perlu dipantau secara rutin untuk memastikan langkah yang dilakukan masih sejalan dengan tujuan awal.
Evaluasi juga dapat membantu seseorang menyesuaikan strategi ketika terjadi perubahan dalam pemasukan, pengeluaran, maupun kebutuhan.
Mengenali Prioritas Pengeluaran
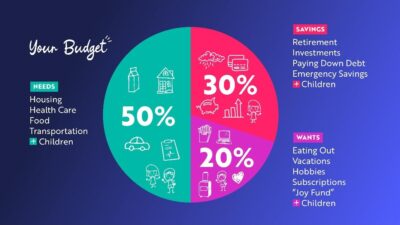
Kemampuan membedakan kebutuhan berdasarkan tingkat prioritas menjadi bagian penting dalam pengelolaan keuangan. Pengeluaran dapat dikelompokkan menjadi beberapa jenis.
Kebutuhan primer mencakup pengeluaran yang bersifat pokok, seperti makanan, tempat tinggal, pendidikan, dan kebutuhan operasional sehari-hari.
Kebutuhan sekunder merupakan kebutuhan pendukung yang dapat dipenuhi setelah kebutuhan pokok terpenuhi. Contohnya antara lain premi asuransi dan anggaran untuk liburan.
Kebutuhan tersier lebih berkaitan dengan gaya hidup dan kesenangan pribadi yang sifatnya tidak wajib, seperti membeli gadget baru atau perhiasan.
Selain ketiga kategori tersebut, terdapat pengeluaran tak terduga yang muncul akibat kejadian di luar rencana, misalnya bencana alam atau kecelakaan.
Dengan memahami perbedaan tersebut, seseorang dapat menentukan pengeluaran mana yang harus diprioritaskan dan mana yang masih dapat ditunda.
Perencanaan Keuangan Membutuhkan Disiplin
Stabilitas finansial tidak hanya ditentukan oleh besarnya pemasukan, tetapi juga oleh bagaimana uang dikelola. Menetapkan tujuan, mencatat arus keuangan, mengatur prioritas pengeluaran, serta mengevaluasi strategi secara berkala menjadi bagian dari proses tersebut.
Dengan perencanaan yang dilakukan secara disiplin dan disesuaikan dengan kondisi, seseorang dapat memiliki arah yang lebih jelas dalam mengelola keuangan sekaligus mempersiapkan kebutuhan masa depan dan perlindungan finansial keluarga.(Red)